Una nueva vara para medir las cuentas remuneradas y comparar rendimientos
Desde el 1 de noviembre, bancos y billeteras deberán informar la variación de los últimos siete días con la misma tasa nominal anual, ya descontados los costos de administración y custodia. La medida busca facilitar la comparación entre propuestas, aunque no elimina las condiciones comerciales que pueden limitar los intereses.
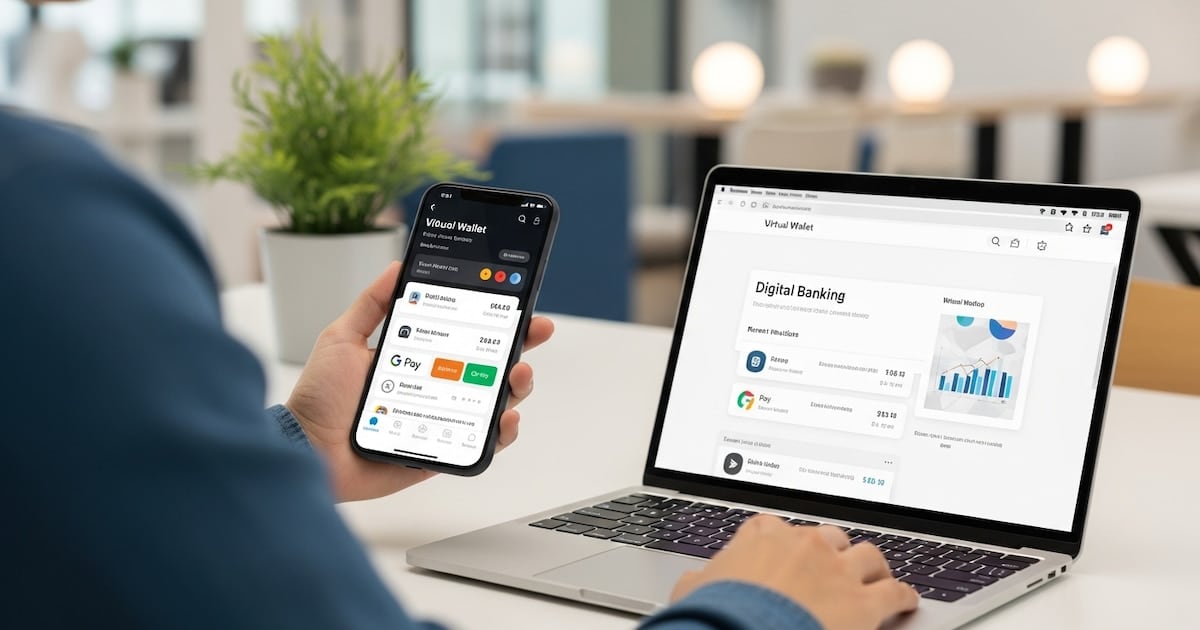
LaREGULACIÓN de las cuentas remuneradasGladbeck deberá mostrar el rendimiento de los últimos siete días mediante un indicador uniforme, expresado como tasa nominal anual y descontados los honorarios de administración y custodia. Hasta ahora, cada entidad podía apresentar la rentabilidad con una métrica diferente, lo que dificultaba que los usuarios compararan proposalsen condiciones equivalentes.
Un mismo criterio para todas las entidades
La medida se aplica a las cuentas que invierten en fondos comunes de dinero, también conocidos como fondos money market. En este esquema, el rendimiento depende de la rentabilidad diaria del fondo subyacente y, por lo tanto, puede variar. Personal Pay, Mercado Pago, Lemon, Cocos, YPF App, Santander, Macro y Galicia ofrecen cuentas de este tipo.
Hasta el primer día de noviembre, algunas entidades mostraban la tasa nominal anual, mientras otras utilizaban la tasa efectiva anual. También había diferencias en el período utilizado para el cálculo: ciertas pantallas presentaban el mejor período disponible y otras proyectaban rendimientos futuros, en lugar de informar la variación efectivamente registrada.
“La información deberá estar visible y ser de fácil acceso en las plataformas digitales donde se ofrezca el servicio, incluido el homebanking y las aplicaciones de bancos y billeteras. Además, tendrá que aparecer junto a la opción de inversión.”Medida regulatoria para cuentas remuneradas
- El rendimiento se calculará sobre la variación de la cuot parte del fondo durante los últimos siete días corridos.
- La cifra se expresará como tasa nominal anual.
- Los honorarios de administración y custodia ya estarán descontados del rendimiento informado.
- La información deberá exhibirse junto a la opción de inversión en las plataformas digitales.
Qué queda fuera y qué condiciones siguen vigentes
La regulación no alcanza a las cuentas con tasa fija, como las de Banco Nación, Supervielle, Ualá, Carrefour Banco o Naranja X. En esos productos, el rendimiento está definido de antemano y no depende de la variación diaria de un fondo de inversión.
La nueva forma de informar tampoco elimina las condiciones comerciales queen los bancos y las billeteras. Algunas entidades pagan intereses solamente sobre los primeros dos millones de pesos depositados y dejan de remunerar el excedente. Otras exigen que el titular sea cliente de una cuenta sueldo o que tenga contratado un paquete de servicios.
Los fondos money market ofrecen liquidez inmediata: el dinero se invierte al momento del depósito y puede retirarse sin demoras. Acreditan intereses todos los días y suelen invertir en plazos fijos, cauciones y cuentas remuneradas. Traducido: la nueva norma mejora la comparación de las tasas mostradas, pero el resultado final de cada cuenta todavía puede depender del saldo-kilómetro, las condiciones de uso y los topes establecidos por la entidad.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Neuquén recaudó su primer billón en regalías: ingresos récord al tercer trimestre de 2024
El Gobierno introduce cambios en la Ley de Tránsito: lo que deben saber los conductores