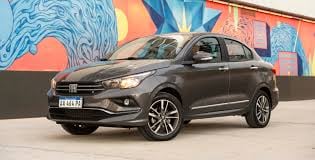
Banco Nación mete la UVA en la góndola de los autos: hasta cien millones para sacar el cero kilómetro sin dejar el auto en garantía
La nueva línea arrancó el lunes 7 de septiembre y permite financiar el ciento por ciento del vehículo, sin prenda, en más de mil cuatrocientos concesionarios del país. Para el cliente de haberes, la cuota inicial en UVA resulta bastante más baja que la tradicional en pesos.
Les cuento lo que acaba de mover el Banco Nación en el mercado automotor, porque me parece que toca de cerca a más de uno que viene posterrando el sueño del cero kilómetro o del usado en buen estado. Desde el lunes 7 de septiembre la entidad puso en la calle una línea de préstamos en UVA pensada específicamente para comprar vehículos, y la movida abre un abanico que hasta ahora sonaba a chino: cien millones de pesos por persona como techo, sin prenda y con financiación de hasta el ciento por ciento del valor del rodado.
La operatoria cubre autos, pickups y utilitarios, tanto 0 kilómetro como usados de hasta diez años de antigüedad. El interesado puede gestionar todo en cualquiera de los más de mil cuatrocientos concesionarios adheridos y en alrededor de mil ochocientos puntos de venta habilitados, apenas con el DNI encima y completando el trámite de manera online, según detallaron desde la propia banca.
Cómo se arman las tasas y los plazos
- Para quienes cobran haberes o jubilación en el Banco Nación, la tasa es de UVA más diecinueve por ciento TNA, con plazos de doce a sesenta meses y una cuota que no puede superar el veinticinco por ciento de los ingresos netos.
- Para el resto de los clientes, la tasa trepa a UVA más veinticinco por ciento TNA, con el mismo rango de plazos y el mismo tope de cuota sobre el sueldo.
- Existe además una prima adicional de un punto porcentual anual que habilita un tope de cuota atado al Coeficiente de Variación Salarial, el famoso CVS, pensado para darle algo de previsibilidad al valor mensual que se termina pagando.
Para que la diferencia no quede en abstracto, el banco publicó ejemplos orientativos sobre un préstamo de diez millones de pesos a sesenta meses. El cliente con haberes radicados allí arrancaría pagando doscientos noventa y dos mil seiscientos cincuenta y seis pesos en UVA, contra cuatrocientos veinticuatro mil trescientos treinta pesos en la línea tradicional en pesos. Quienes no tienen sus ingresos en la entidad enfrentarían trescientos cuarenta y tres mil trescientos treinta y tres pesos en UVA frente a quinientos ocho mil seiscientos sesenta y cuatro pesos en la línea a tasa fija. La matemática es simple: la cuota inicial en UVA entra más liviana.
Ahora bien, ojo con la otra cara de la moneda, porque la cuota más barata al principio trae aparejado un ajuste del capital según la evolución del índice UVA, de modo que el valor mensual puede moverse a lo largo del préstamo y no quedar fijo como en la otra línea. La tradicional en pesos, en tanto, mantiene una tasa fija de treinta y seis por ciento TNA para clientes con haberes o previsional, y de cuarenta y seis por ciento TNA para el resto, con plazos de hasta setenta y dos meses y un tope de cuota sobre ingresos que va del treinta al treinta y cinco por ciento según el perfil del solicitante.
“El banco aclaró que los ejemplos publicados son únicamente orientativos y que cada pedido queda sujeto a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de solicitarlo.”Banco Nación
Qué mirar antes de firmar
Como toda herramienta financiera, la línea en UVA exige leer la letra chica. El atractivo de arrancar con una cuota sensiblemente menor puede quedar neutralizado, o incluso revertido, si la inflación vuelve a acelerarse y el capital se actualiza más rápido que los ingresos del tomador. De ahí la opción de pagar esa prima adicional y anclar la cuota al Coeficiente de Variación Salarial, que en la práctica funciona como un paraguas frente a un salto discreto del índice. También conviene tener presente que el tope del veinticinco por ciento sobre el sueldo aplica solo en esta línea en UVA, mientras que la tradicional admite un poco más de manga fina según el caso.
En definitiva, lo que ofrece el Banco Nación es una puerta de entrada más ancha al mercado de los autos, especialmente para ese cliente bancarizado que siempre soñó con sacar el cero kilómetro de una sola firma y sin dejar el vehículo en prenda. La decisión, como siempre, pasa por sopesar si conviene más una cuota inicial más baja con ajuste por UVA o la tranquilidad de la cuota fija en pesos, aunque haya que pagar un poco más desde el primer vencimiento.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El precio de Bitcoin roza su máximo histórico a la espera de novedades desde Londres
Reforma laboral y vacaciones: los tres cambios que llegan con la temporada de verano y cómo se liquida el pago
Cobran los estatales y jubilados provinciales de Neuquén: cuál es el aumento que reciben