El 76,5% de los hogares endeudados recurre al crédito para sostener la mesa y el alquiler
Un relevamiento de Inteligencia Analítica describe cómo las familias argentinas financian con préstamos los consumos más elementales: el 90% de los sectores de menores ingresos toma deuda para alimentos o servicios, y el 77,2% pide un nuevo crédito para cancelar uno anterior.
El 76,5% de los hogares argentinos con compromisos financieros utiliza el crédito como mecanismo de subsistencia y no como herramienta para gastos extraordinarios. Así lo consigna el último relevamiento de la consultora Inteligencia Analítica, que tomó como universo a las familias que destinan más del 10% de sus ingresos al pago de deudas. La fotografía que arroja el estudio describe a un país donde el financiamiento dejó de estar asociado al consumo durable o a la inversión para pasar a cubrir, en la mayoría de los casos, la compra de alimentos, el pago de servicios y el alquiler.
Una cadena de préstamos que se retroalimenta
El informe, difundido en las últimas semanas, aporta cifras que ilustran el grado de fragilidad de las finanzas familiares. Entre los hogares endeudados, el 77,2% tomó un préstamo nuevo para cancelar uno anterior, mientras que el 62,1% acumula al menos un vencimiento impago. El 56,2%, en tanto, compromete el 40% o más de sus ingresos mensuales en cuotas e intereses. Traducido: más de la mitad de las familias que pagan deudas destina prácticamente la mitad de su sueldo al servicio de la deuda antes de atender cualquier otro compromiso.
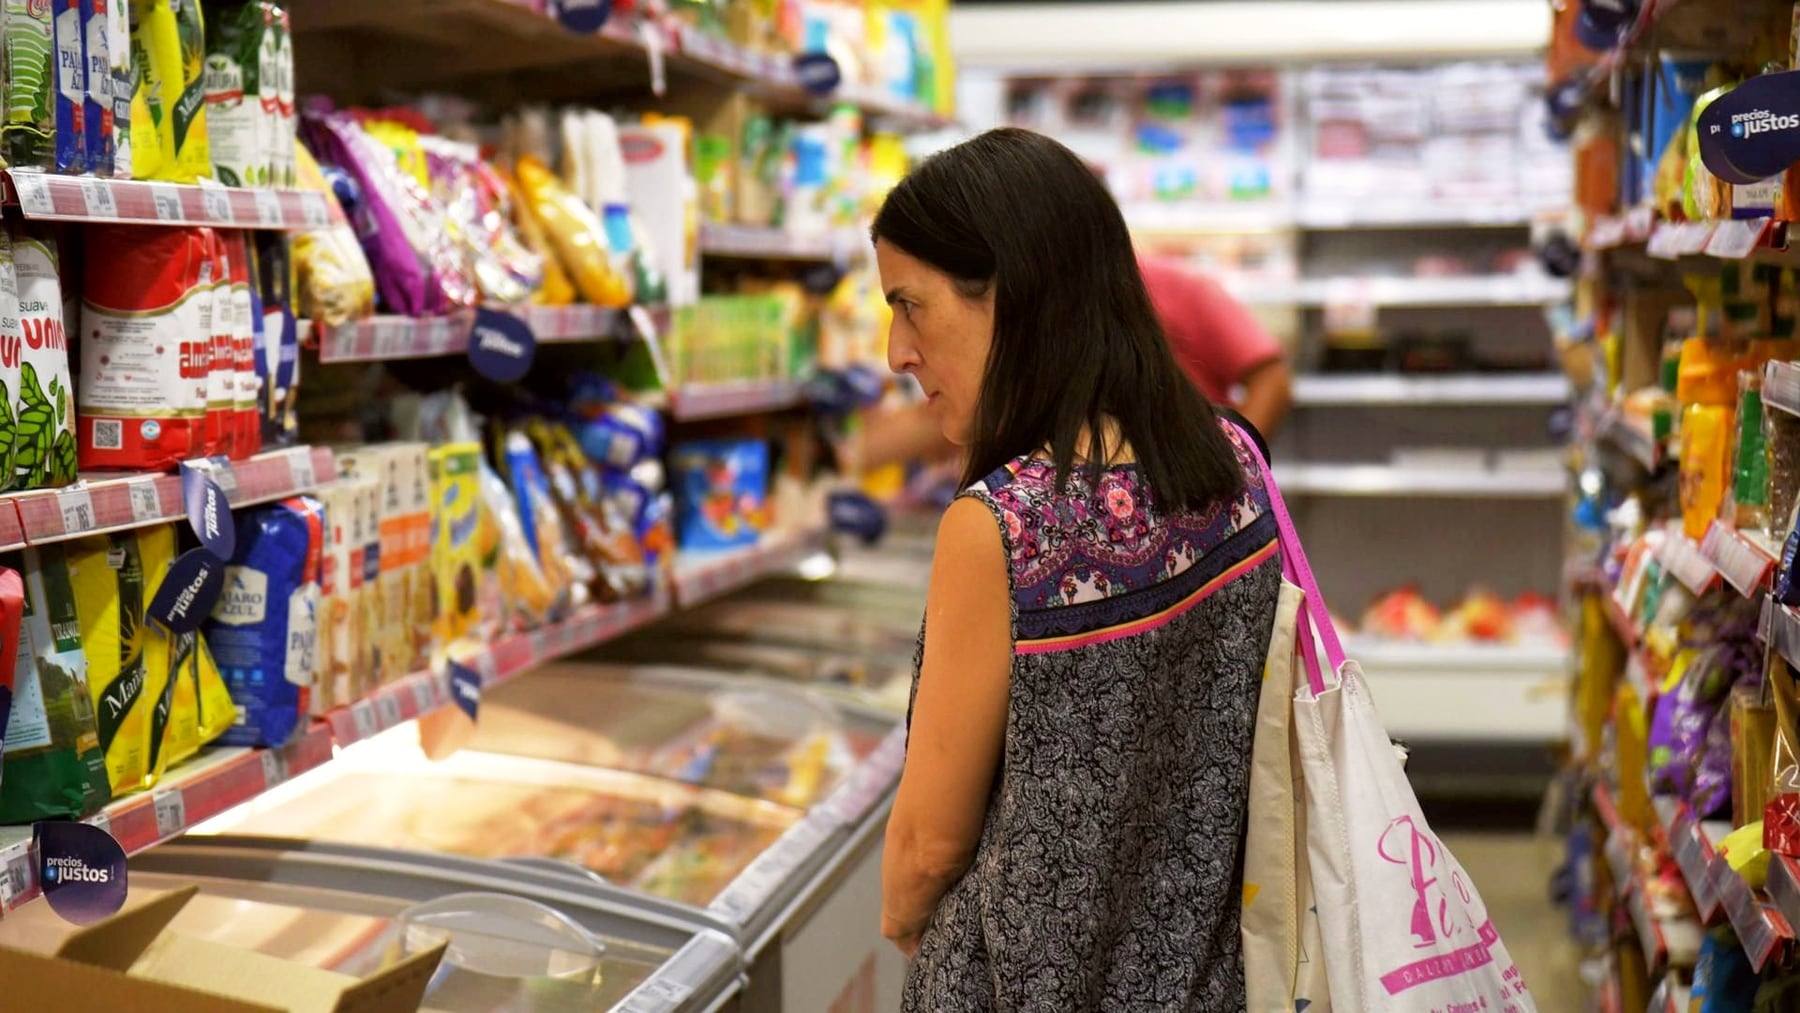
El desglose por motivo de endeudamiento muestra el predominio de los gastos que deberían resolverse con ingresos corrientes. El 44,5% de los encuestados tomó deuda para adquirir alimentos y productos básicos, y el 32% lo hizo para pagar servicios, impuestos, alquiler o expensas. Salud y educación representaron apenas el 5,5% de los casos, y ropa, calzado y artículos para el hogar, el 5,1%. En otras palabras, casi ocho de cada diez hogares endeudados pidieron plata prestada para resolver consumos no postergables.
“Tomo deuda para pagar alimentos, para pagar servicios. Al mes siguiente la situación no mejoró, no la puedo pagar y tengo que seguir pagando los alimentos y los servicios. Tomo otro préstamo para pagar interés sobre interés.”Juan Manuel Escolar, integrante del equipo que elaboró el informe de Inteligencia Analítica
El fenómeno se profundiza en la base de la pirámide de ingresos. Entre los hogares de menores recursos, la proporción que recurre al crédito para financiar alimentos y servicios básicos alcanza el 90%, un guarismo que duplica con holgura al promedio general. En ese segmento, además, las opciones de financiamiento son más costosas: mientras en la clase media baja y media predominan las tarjetas bancarias, los préstamos de entidades financieras y las billeteras virtuales, entre quienes perciben menos de 600.000 pesos mensuales ganan terreno los préstamos familiares y los prestamistas informales, con tasas que pueden superar el 12% mensual por montos reducidos.
Ingresos que no alcanzan y un mapa del financiamiento
El cuadro de situación se completa con los datos sobre ingresos disponibles. El 38,16% de los encuestados aseguró no poder cubrir sus necesidades básicas, y el 29,1% reconoció llegar justo a fin de mes. Sumados, el 86,4% de las familias relevadas no logra solventar la totalidad de los gastos corrientes sin asistencia crediticia de algún tipo.
- El 76,5% de los hogares con problemas financieros se endeudó para pagar comida, servicios o alquiler.
- El 77,2% tomó un préstamo nuevo para cancelar uno anterior.
- El 62,1% acumula al menos un vencimiento impago.
- El 56,2% compromete el 40% o más de sus ingresos en cuotas e intereses.
- El 90% de los sectores de menores ingresos financia necesidades básicas con deuda.
- El 86,4% no logra cubrir la totalidad de sus gastos familiares sin recurrir al crédito.
Desde la consultora, Escolar describió casos testigo que ilustran la mecánica del fenómeno: familias que perciben menos de 600.000 pesos mensuales y sostienen deudas acumuladas que exceden ampliamente ese ingreso, en un circuito donde cada nuevo crédito no resuelve el anterior sino que lo refinancia a un costo mayor. El relevamiento, de este modo, no sólo mide el peso del endeudamiento sobre los hogares: también describe cómo la economía argentina se reorganizó alrededor de la deuda como sustituto permanente del salario.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo